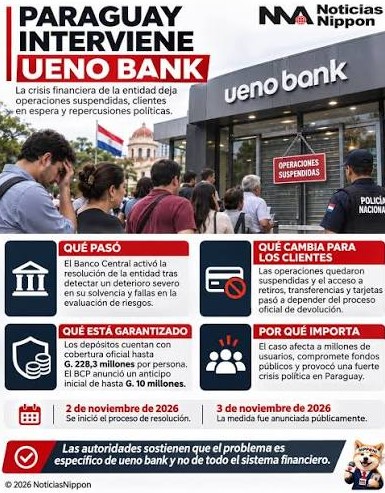
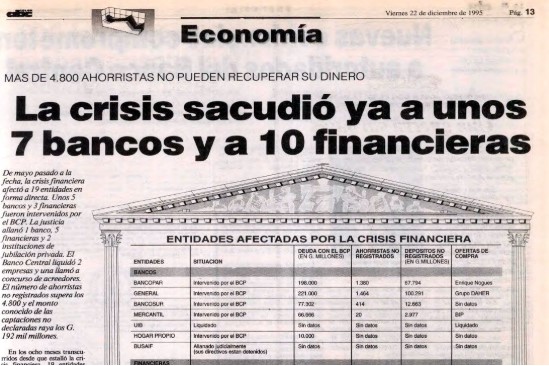
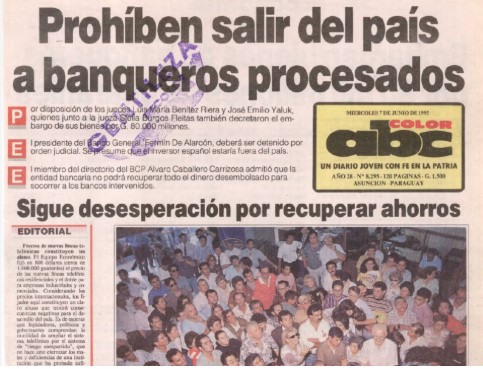
NACIONALES (Economía por Esteban Ross) Para entender lo que ocurre hoy con Ueno Bank, hay que mirar el espejo de 1995. Durante el gobierno de Juan Carlos Wasmosy, el país vivió un desastre financiero sin precedentes: más de la mitad de los bancos y dos tercios de las financieras quebraron en cadena. En aquel entonces, las leyes eran débiles y la supervisión casi inexistente. Los dueños de los bancos captaban el dinero de los ahorristas en «contabilidad paralela» (dinero en negro) y se prestaban a sí mismos para sus propio negocios particulares. Cuando esas empresas no pagaron, las entidades financieras colapsaron una tras otra. No había un seguro ni un protocolo para actuar; la gente perdió sus ahorros de la noche a la mañana y el Estado inyectó dinero del Central de manera descontrolada, generando un daño gigantesco al erario público.
A raíz de aquel colapso, el país rehízo sus leyes financieras e instituyó dos pilares fundamentales: la Ley General de Bancos (N.º 861/96) y la Ley de Garantía de Depósitos y Resolución (N.º 2334/03). Se le dieron facultades estrictas al Banco Central del Paraguay (BCP) para auditar entidades, se pusieron límites duros a los créditos entre empresas del mismo grupo y se creó el Fondo de Garantía de Depósitos (FGD). Esta nueva arquitectura cambió las reglas del juego: ante un problema de insolvencia grave, la ley ya no permite que el banco siga operando «emparchado» mientras desangra recursos, ni obliga a que el colapso de una entidad arrastre al resto por pánico de los ahorristas.
Eso es exactamente lo que evitó la caída en cadena en esta oportunidad. Al detectarse que el nivel de solvencia de Ueno Bank cayó por debajo del 50% del mínimo requerido, el BCP no tuvo que improvisar un salvataje a ciegas ni inyectar emisión monetaria para «tapar el agujero» de los dueños. La ley activó el procedimiento de resolución de forma inmediata y quirúrgica: se cerró temporalmente la entidad para congelar el problema, se removió a las autoridades del banco y se aisló el foco de riesgo. Como el resto de la banca opera bajo reglas estrictas y respaldos independientes, el pánico no se contagió a las demás entidades de plaza.
¿Cómo se plantea solucionar el problema para la gente común y para las instituciones? El camino trazado por la ley tiene dos tiempos. En primer lugar, entra a operar el Fondo de Garantía de Depósitos, que protege de manera directa e inmediata a los pequeños y medianos ahorristas hasta un techo de 75 salarios mínimos (aproximadamente ₲ 228.300.000 por persona). Para dar tranquilidad social, la banca matriz ya anunció pagos iniciales de contingencia de hasta ₲ 10 millones por cliente para cubrir gastos inmediatos. En segundo lugar, los activos del banco (su cartera de créditos cobrables y sus bienes) serán administrados por interventores designados por la Superintendencia para ser liquidados o subastados a otros bancos sanos, buscando así recuperar el dinero de los depósitos que superan el tope de la garantía, como es el caso de los fondos colocados por entes públicos como el IPS.
En términos sencillos, la ley que nació de las ruinas del 95 actuó como un disyuntor eléctrico automático. En lugar de dejar que un cortocircuito queme toda la instalación de la casa (como pasó en la era Wasmosy), la llave saltó a tiempo para cortar la energía en una sola habitación. Aunque la supervisión preventiva previa y el manejo de los fondos previsionales colocados en la entidad siguen siendo objeto de fuerte debate político y judicial, desde el punto de vista estrictamente bancario, la ley evitó que el problema de una entidad se transformara en una crisis económica nacional.


